Cómo afecta la economía al mercado inmobiliario de EE. UU.
RUTA INVERSIONISTA · CAPÍTULO 2 DE 3 · 5 MIN DE LECTURA
La economía afecta al mercado inmobiliario de Estados Unidos por cuatro vías principales: las tasas de interés, que deciden cuánto cuesta financiar una casa; la inflación, que sube el costo de construir; el empleo, que sostiene la demanda; y las políticas comerciales, como los aranceles, que encarecen los materiales. Un inversionista no controla ninguna de ellas, pero sí puede saber qué mirar y cómo ajustar sus números.
Esta guía explica cómo funciona cada vía, qué indicadores seguir y cómo cambia la estrategia según el escenario.
En este artículo
1. Tasas de interés y mercado inmobiliario
Cuando la Reserva Federal sube sus tasas, las hipotecas suelen encarecerse. Con tasas más altas, la misma cuota mensual alcanza para una casa más barata, menos compradores califican y las ventas se enfrían. Cuando las tasas bajan, ocurre lo contrario.
Para el inversionista, las tasas cambian dos cosas: el costo de su propio financiamiento y la cantidad de compradores que tendrá al vender.
2. Inflación y costo de construir
La inflación sube el precio de los materiales y la mano de obra. Para quien construye o renueva, eso significa presupuestos con más margen para imprevistos y contratos que dejen claro quién asume los aumentos.
3. Empleo y demanda de vivienda
Donde llegan empleos llegan personas, y donde llegan personas se necesitan casas. Por eso el crecimiento de empleo y de población de una zona pesa más que las noticias nacionales. Florida, por ejemplo, ha recibido durante años a muchas personas de otros estados, pero el efecto cambia mucho de una ciudad a otra.
4. Aranceles y materiales
Los aranceles a productos importados, como madera, acero o electrodomésticos, pueden encarecer la construcción. Su efecto real depende de qué productos afectan y por cuánto tiempo, así que conviene pedir presupuestos actualizados en lugar de usar precios de hace meses.
¿Quieres ver cómo ajustamos un proyecto a la economía actual? En la clase gratuita lo explicamos con proyectos reales en Florida. Ver la clase gratuita
Indicadores del mercado inmobiliario que conviene seguir
| Indicador | Qué dice | Dónde se consulta |
|---|---|---|
| Tasa hipotecaria a 30 años | Cuánto cuesta financiar una casa | Encuesta semanal de Freddie Mac |
| Inflación (IPC) | Presión sobre costos y tasas | Oficina de Estadísticas Laborales (BLS) |
| Empleo por zona | Demanda de vivienda | BLS y agencias estatales |
| Permisos de construcción | Cuánta vivienda nueva viene | Oficina del Censo |
| Inventario y días en el mercado | Si el mercado favorece al comprador o al vendedor | MLS local |
Cómo ajustar la estrategia según el escenario
- Con tasas altas: comprar con más margen, calcular con escenarios conservadores y considerar estrategias de renta, donde el comprador final no depende de una hipoteca.
- Con tasas bajando: más compradores vuelven al mercado; las casas nuevas listas para mudarse suelen venderse antes.
- Con costos de construcción subiendo: presupuestos cerrados, contingencia de 10% a 15% y compra de materiales con anticipación.
- En cualquier escenario: el margen se decide al comprar, no al vender. Por eso empezamos siempre por verificar el terreno.
Preguntas frecuentes
¿Cómo afectan las tasas de interés al mercado inmobiliario?
Cuando suben, las hipotecas son más caras, menos personas califican y las ventas se frenan. Cuando bajan, más compradores vuelven al mercado.
¿Es buen momento para invertir en bienes raíces?
Depende más del proyecto que del momento: un buen precio de compra y números conservadores funcionan en casi cualquier escenario; un mal precio de compra no funciona en ninguno.
¿La inflación sube el precio de las casas?
Suele subir el costo de construir y, con el tiempo, el precio de las casas nuevas. Pero si la inflación lleva a tasas más altas, la demanda puede bajar al mismo tiempo.
¿Qué indicadores debe mirar un inversionista inmobiliario?
La tasa hipotecaria a 30 años, la inflación, el empleo de la zona, los permisos de construcción y el inventario y días en el mercado del MLS local.
Lo que falta para cerrar esto
Antes de invertir, revisa la tasa hipotecaria actual, el empleo y el inventario de la zona donde vas a comprar, y calcula tu proyecto con un escenario conservador. Si quieres ver cómo lo hacemos en proyectos reales, empieza por la clase gratuita. Ver la clase
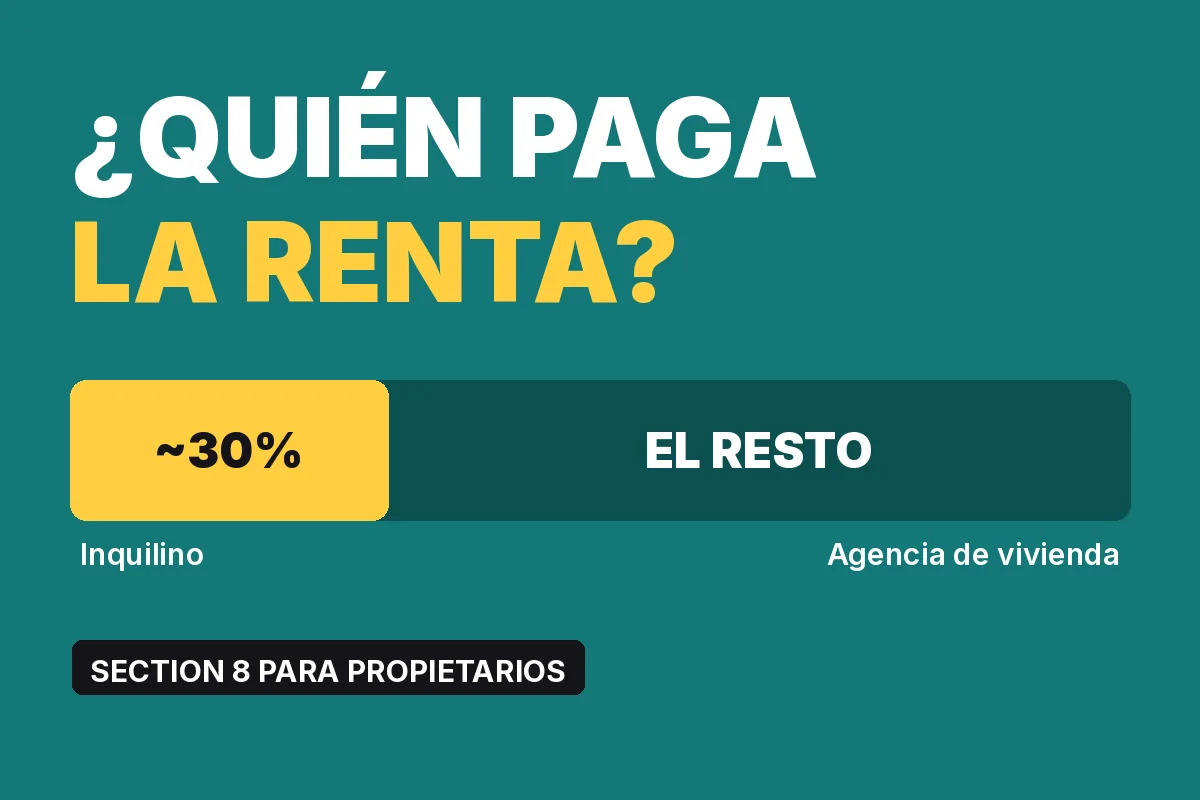 SIGUIENTE CAPÍTULO · RUTA INVERSIONISTA 3 DE 3Con tasas altas, rentar gana peso: ¿quién paga la renta en la Section 8? →